WhatsApp para correspondente de consignado: atender, explicar e acompanhar a proposta sem risco
Por Marcos Andrade, Arquiteto de Soluções em IA · Atualizado em 2026-10-31 · 7 min de leitura
Versão em áudio deste artigo:
O WhatsApp para correspondente de consignado funciona quando você atende muito bem quem chamou (pelo anúncio, por indicação ou porque já é cliente e autorizou o contato), e não quando sai oferecendo empréstimo para aposentado. Responder rápido, explicar taxa, CET e parcela com clareza e acompanhar a proposta até o dinheiro cair é o que fecha contrato e evita reclamação.
Veja o que as regras permitem, o que a IA pode responder, como pedir documentos sem abrir porta para golpe e o passo a passo da proposta, com mensagens prontas.
O que pode e o que não pode no consignado pelo WhatsApp
| Situação | Pode? | Por quê |
|---|---|---|
| Responder quem chamou pelo anúncio, site ou indicação | Sim | A pessoa pediu o atendimento |
| Oferecer crédito a aposentado que não pediu | Não | É tratado como assédio comercial; quem cadastrou o número no Não Me Perturbe não pode receber oferta |
| Usar lista comprada de beneficiários ou trabalhadores | Não | Fere a LGPD; a regra do Crédito do Trabalhador proíbe ceder ou vender dados dos tomadores |
| Cobrar qualquer valor para liberar o crédito | Não | O correspondente não pode cobrar do cliente em benefício próprio |
| Fechar o contrato por áudio ou ligação | Não | A autorização exige biometria; gravação de voz não vale |
No INSS, o benefício novo fica bloqueado para consignado por 90 dias (IN 138/2022, art. 8º), salvo exceções para o banco que paga o benefício, e a cartilha do Ministério Público de Minas Gerais lembra que oferta antes de 180 dias da concessão é assédio comercial. No Crédito do Trabalhador (carteira assinada), é o próprio trabalhador quem pede propostas, na Carteira de Trabalho Digital ou no canal do banco.
A política de comércio do WhatsApp coloca empréstimos entre os serviços que não podem ser vendidos como produto na plataforma. Então nada de catálogo de empréstimo nem campanha de oferta: use o WhatsApp para atender e acompanhar, e a contratação fica no canal oficial do banco. Disparar oferta também é o jeito mais rápido de ter o número banido.
Dica: Este guia é informativo e não substitui orientação jurídica nem o compliance do seu banco parceiro. As regras do consignado mudam com frequência: confira sempre as normas oficiais e o manual do banco.
WhatsApp para correspondente de consignado: responder rápido quem chamou
Quem pede simulação costuma falar com mais de um correspondente. Quem responde primeiro, com clareza, sai na frente. Os contatos certos chegam pelo anúncio Clique para WhatsApp, pelo link do WhatsApp no site e no Google, por indicação e pela carteira que autorizou receber mensagem.
- A IA responde na hora: como funciona o consignado, documentos, prazos, horário, CNPJ e bancos parceiros. Ela entende áudio, muito comum entre clientes mais velhos.
- Vai sempre para uma pessoa: simulação com valores reais, contrato que já existe, reclamação, suspeita de golpe e cliente confuso ou pressionado por terceiros.
Regra do atendente (copie no seu agente)
Você atende a [nome da empresa], correspondente dos bancos [bancos parceiros], CNPJ [CNPJ]. Você NUNCA promete aprovação, nunca informa taxa ou parcela sem simulação de um consultor e nunca pede senha, código de SMS ou pagamento. Explique o consignado, os documentos e as etapas. Pedido de simulação, reclamação, contrato antigo ou cliente confuso: transfira para o setor Consultores. Se pedirem para não receber mais mensagens, confirme e encerre.
Como explicar taxa, CET, parcela e margem
Cliente que entendeu o que assinou não reclama depois. Mande a simulação sempre por escrito, com estes itens:
| Item | Como explicar |
|---|---|
| Valor liberado | Quanto cai na conta, sempre do próprio cliente |
| Parcela e quantidade | Quanto é descontado por mês e por quantos meses |
| Taxa ao mês | No INSS, há um teto definido pelo Conselho Nacional de Previdência Social |
| CET (custo efetivo total) | Juros, impostos e encargos juntos: é o número para comparar propostas |
| Margem | Quanto da renda a parcela ocupa: 35% do salário no Crédito do Trabalhador; no INSS, 35% para empréstimo, mais as faixas dos cartões |
| Desistência | Contratou fora da agência? Pode desistir em 7 dias, devolvendo o valor |
Simulação por escrito
[nome], segue a simulação com o banco [banco]: valor liberado R$ [valor], [quantidade] parcelas de R$ [parcela], taxa de [taxa]% ao mês e CET de [CET]% ao ano. A proposta ainda passa pela análise do banco, então não é aprovação garantida. Quer que eu explique algum ponto?
Documentos com segurança: o que pedir e o que nunca pedir
O golpe do falso consignado usa justamente o WhatsApp: alguém se passa por banco ou correspondente, pede um "depósito para liberar" ou um código, e some. Seu atendimento precisa mostrar que é o oposto disso.
- Pode pedir: documento com foto, CPF e o que o banco parceiro exige, só o necessário.
- Nunca peça: senha do banco, do Meu INSS ou do gov.br, código de SMS, foto do cartão ou pagamento antecipado (taxa de cadastro, seguro, "liberação").
- Mostre que é legítimo: nome da empresa, CNPJ, nome de quem atende e bancos parceiros. O banco é obrigado a manter no site a lista dos seus correspondentes.
Dica: Alerta: pedido de senha, de código ou de dinheiro antes da liberação é sinal de golpe. Diga isso antes de pedir documentos. Veja também como se proteger do golpe com o nome da sua empresa.
Antes de pedir documentos
Para seguir, preciso da foto do seu documento com foto e do CPF. Aviso importante: nunca pedimos senha, código de SMS ou pagamento para liberar o empréstimo. Se alguém pedir isso em nosso nome, não envie e fale com a gente. Somos a [nome da empresa], CNPJ [CNPJ], correspondente do banco [banco].
Acompanhar a proposta por etapas
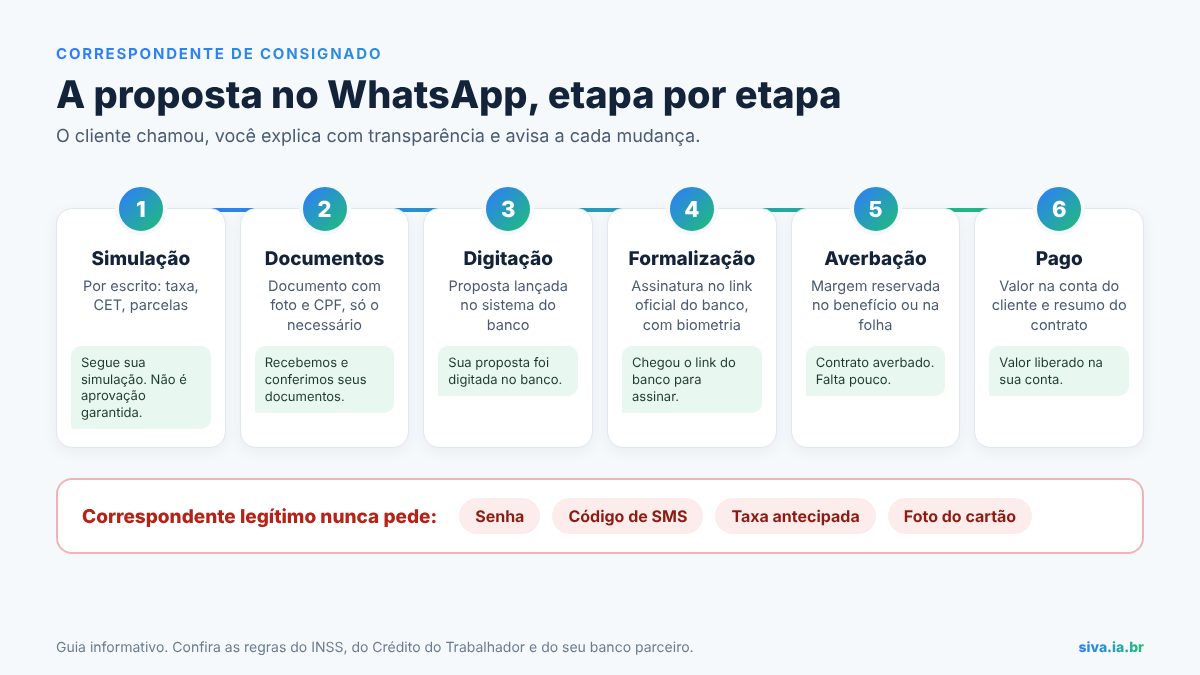
Depois da simulação, a pergunta que mais chega é "e aí, saiu?". Organize a proposta em etapas e avise o cliente a cada mudança:
- Simulação: por escrito, com taxa, CET e parcelas.
- Documentos: recebidos e conferidos.
- Digitação: proposta lançada no sistema do banco.
- Formalização: o cliente assina pelo link oficial do banco, com biometria.
- Averbação: a margem é reservada no benefício ou na folha.
- Pago: o valor cai na conta e você envia o resumo do contrato.
Link de formalização
[nome], sua proposta foi digitada no banco [banco]. Você vai receber o link oficial do banco para assinar com a sua foto. Se tiver dúvida, chame aqui antes de assinar.
Se o cliente parou no meio, chame de volta uma ou duas vezes; se ele desistiu, pare. Mais modelos em mensagens prontas para atendimento.
Histórico e auditoria: quem atendeu e o que foi dito
O banco responde pelo que o correspondente faz em nome dele. A Resolução CMN 4.935/2021 exige identificar o atendente na proposta, e a averbação no INSS informa o CNPJ do correspondente e o CPF de quem atendeu. Se vier reclamação, você precisa mostrar a conversa.
- Cada atendente com o seu login no mesmo número, nunca no celular pessoal, e a conversa inteira guardada.
- Supervisão para o dono ou o compliance acompanhar a equipe.
- Acesso encerrado no dia em que alguém sai. Veja como em monitorar o WhatsApp de funcionário.
Erros comuns de quem vende consignado pelo WhatsApp
- Prometer aprovação ou "liberação garantida".
- Comprar lista de aposentados e disparar oferta.
- Passar taxa e parcela só por áudio, sem nada escrito.
SIVA para correspondente bancário: proposta acompanhada e histórico de tudo
O SIVA atende o WhatsApp da sua empresa a qualquer hora: a IA explica o consignado e os documentos, entende áudio, segue as regras que você definiu (sem pedir senha e sem prometer aprovação) e passa para o consultor com o histórico. Cada proposta anda no funil pelas suas etapas. Funciona por QR Code ou pela API oficial do WhatsApp, que recebe os leads de anúncios Clique para WhatsApp, e a gente deixa tudo pronto para você. Veja as funcionalidades e faça o teste grátis de 7 dias em siva.ia.br.
- IA 24 h que responde com o que você ensinou e transfere para o consultor com o histórico
- Vários atendentes no mesmo número, cada um com seu login, setores e supervisão
- Funil com as etapas da proposta, etiquetas e campos do contato
- Resposta Pronta: a IA sugere a mensagem e o consultor revisa antes de enviar
Teste o SIVA grátis por 7 dias
Perguntas frequentes
Posso mandar mensagem para aposentado oferecendo consignado?
Não para quem não pediu: é assédio comercial, e quem está no Não Me Perturbe não pode receber oferta. Atenda quem chamou ou quem é cliente e autorizou o contato.
Correspondente pode cobrar taxa para liberar o empréstimo?
Não. O correspondente não pode cobrar do cliente em benefício próprio, e o INSS proíbe taxa de abertura de crédito e outras taxas administrativas. Pedido de dinheiro antes da liberação é sinal de golpe.
O contrato pode ser fechado pelo WhatsApp?
O atendimento sim; a assinatura, não. A autorização exige biometria e documento com foto, e o cliente assina pelo link oficial do banco.
A IA pode fazer a simulação?
A IA explica e organiza o pedido. A simulação com valores reais vem do sistema do banco e é passada por um consultor, por escrito, sem promessa de aprovação.
Fontes
- INSS — Instrução Normativa PRES/INSS nº 138/2022 (texto consolidado, alterada até 19/05/2026)
- Ministério do Trabalho — Portaria MTE nº 435/2025 (Crédito do Trabalhador), compilada
- Ministério Público de Minas Gerais — Cartilha do empréstimo consignado
- Agência Gov — Como funciona o Crédito do Trabalhador
Leia também
- Golpe no WhatsApp usando o nome da sua empresa: como proteger seus clientes (e o seu número)
- WhatsApp banido ou bloqueado: por que acontece e como evitar ao falar com muitos clientes
- 50 mensagens prontas para atendimento no WhatsApp (saudação, orçamento, cobrança e pós-venda)
- Monitorar WhatsApp de funcionário: o que pode, o que dá processo e o jeito certo de acompanhar o atendimento
- IA para responder clientes no WhatsApp 24 horas: como funciona, opções no Brasil e quando passar para um atendente
- WhatsApp para advogados: como organizar o atendimento do escritório dentro das regras da OAB